Japanse obligaties stijgen kort na veiling: wat betekent dit voor AI-beleggers?
Jan van Dijk ·
Luister naar dit artikel~4 min
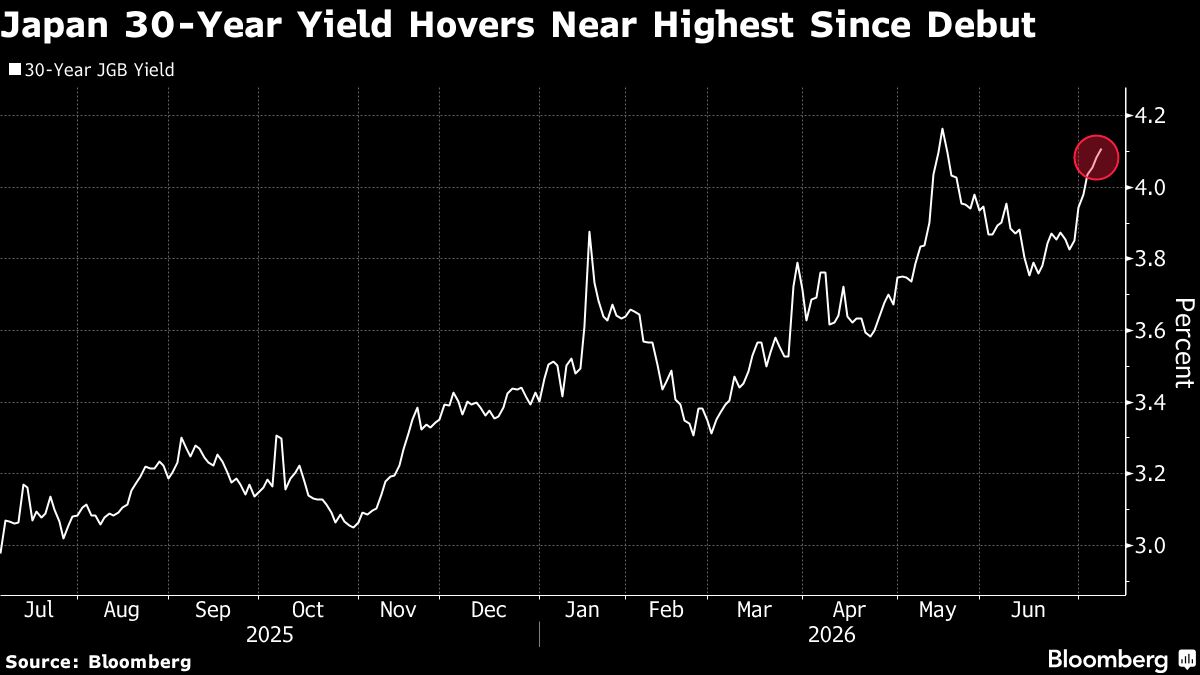
Japanse obligaties stegen kort na een sterke veiling van 30-jarige staatsobligaties met 4% coupon. Wat betekent dit voor AI-beleggers? Ontdek de implicaties voor jouw strategie.
### Inleiding
Stel je voor: je zit met een kop koffie achter je laptop en je ziet plotseling dat Japanse obligaties een korte rally doormaken. De trigger? Een veiling van 30-jarige staatsobligaties met een coupon van 4% – de eerste keer in jaren dat dit gebeurt. De vraag was het hoogste in zeven jaar. Interessant, toch? Maar wat betekent dit eigenlijk voor jou als belegger in AI-platforms? Laten we daar eens rustig naar kijken.
### Wat gebeurde er precies?
Japan heeft een lange periode van ultra-lage rentes gekend. Maar nu de inflatie wereldwijd oploopt, begint ook Japan voorzichtig te bewegen. De veiling van 30-jarige obligaties met een coupon van 4% trok een vraag-aanbodratio van meer dan 3,5 – het hoogste in zeven jaar. Dat betekent dat beleggers massaal inschreven op deze obligaties. Logisch, want 4% is aantrekkelijk in een wereld waar veel rentes nog laag zijn.
Toch was de rally kort. De obligatiekoersen stegen even, maar zakten daarna weer weg. Dat komt doordat de markt verwacht dat de Bank of Japan (BOJ) haar monetaire beleid verder zal verkrappen. Hogere rentes drukken de obligatiekoersen. Kortom: het is een teken dat Japan langzaam afscheid neemt van jarenlange stimulering.
### Waarom is dit relevant voor AI-beleggers?
AI-beleggen is populair, vooral onder professionals die zoeken naar slimme platforms die data-analyse en machine learning gebruiken om rendement te optimaliseren. Maar AI-modellen zijn niet zaligmakend. Ze werken met historische data en verwerken macro-economische signalen. Wat in Japan gebeurt, kan een voorbode zijn voor wereldwijde verschuivingen in rentes en obligatierendementen.
Denk aan AI-platforms die zich richten op vastrentende waarden. Als de Japanse rente stijgt, kan dat de aantrekkelijkheid van obligaties elders beïnvloeden. AI-systemen die hierop anticiperen, kunnen hun posities aanpassen. Maar ze hebben wel de juiste data nodig. En laat dat nu net een uitdaging zijn: veel AI-modellen zijn getraind op periodes van extreem lage rentes. Ze hebben nog nooit een echt verkrappende cyclus in Japan meegemaakt.
### Wat kun je hiervan leren?
- **Blijf kritisch op AI-voorspellingen.** AI is een hulpmiddel, geen glazen bol. Zeker in veranderende markten kunnen modellen falen.
- **Let op mondiale rentetrends.** Japan is vaak een voorloper. Als de BOJ verkrapt, kan dat andere centrale banken beïnvloeden.
- **Diversifieer.** AI-beleggen betekent niet alles op één platform zetten. Spreid je risico's, ook richting obligaties en andere activa.
- **Kijk naar de lange termijn.** Een korte rally zegt weinig. De echte trend is belangrijker.
### Hoe AI-platforms hiermee omgaan
Veel AI-beleggingsplatforms beweren dat ze marktbewegingen kunnen voorspellen. Maar zoals deze Japanse veiling laat zien, is de markt vaak irrationeel op korte termijn. Een sterke vraag naar obligaties betekent niet automatisch dat de rally doorzet. AI kan patronen herkennen, maar niet altijd de menselijke psychologie en beleidsveranderingen voorspellen.
Sommige platforms gebruiken natural language processing om nieuws te analyseren. Als ze het nieuws over deze veiling oppikken, kunnen ze hun strategie aanpassen. Maar de vraag is: hoe snel? En met welke data? Het is een kat-en-muisspel.
### Conclusie
De Japanse obligatiemarkt geeft een interessant signaal af. Voor jou als AI-belegger is het een reminder dat macro-economische ontwikkelingen er toe doen, zelfs als je vooral in technologie en AI zit. Blijf nieuwsgierig, blijf leren en gebruik AI als gereedschap, niet als waarheid. Want uiteindelijk draait beleggen om het nemen van weloverwogen beslissingen – met of zonder algoritme.
*Jan van Dijk is senior abc-Analist & Strategiecoördinator en schrijft regelmatig over de kruisbestuiving tussen AI en financiële markten.*