Hoe 'Junk'-Bedrijven Profiteren van de Kredietmarkt om Hun Leningkosten te Verlagen
Jan van Dijk ·
Luister naar dit artikel~4 min
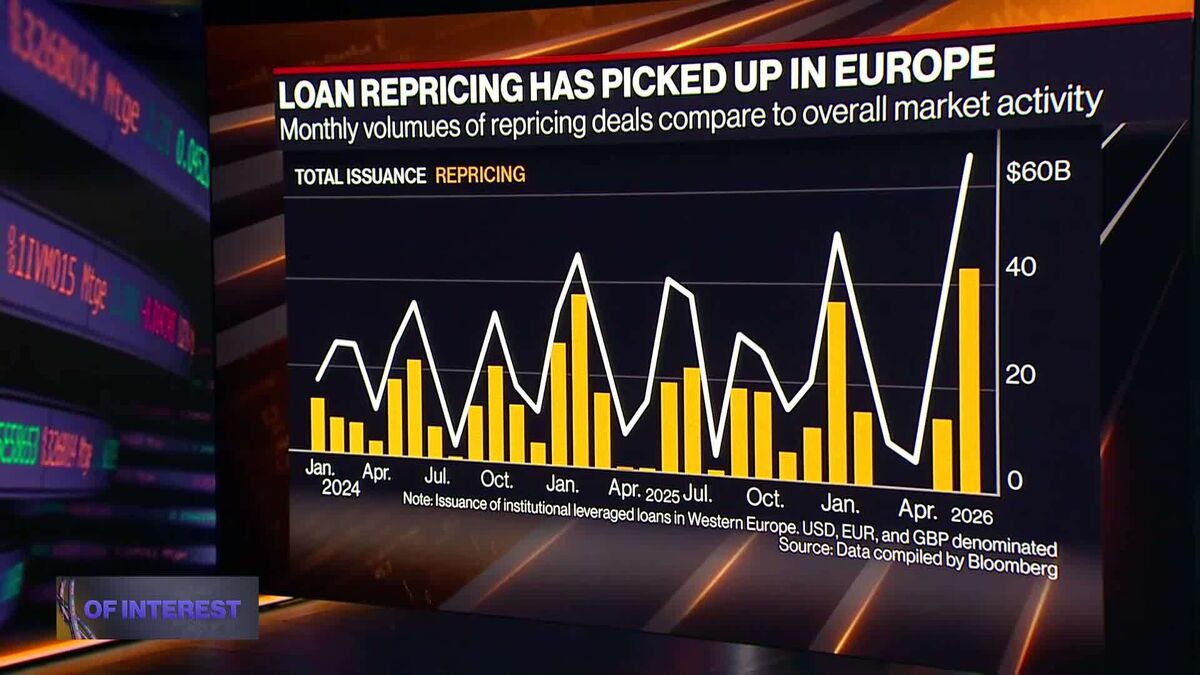
Bedrijven met een lagere kredietrating, zoals Celsius en Skechers, profiteren van de huidige marktomstandigheden om hun leenkosten scherp te verlagen. Dit fenomeen verandert de dynamiek in de kredietmarkt.
Je hebt het misschien al gemerkt: de kredietmarkt is op dit moment behoorlijk heet. En dat creëert kansen, zelfs voor bedrijven die een minder sterke kredietwaardigheid hebben. Neem bijvoorbeeld de energiedrankmaker Celsius en de sneakerfirma Skechers. Zij, en andere zogenaamde 'junk-rated' bedrijven, maken slim gebruik van deze marktdynamiek. Het doel? Beter lenen, voor minder geld.
### Wat is er precies aan de hand?
Het komt erop neer dat deze bedrijven, ondanks hun hogere risicoprofiel, in staat zijn om de extra rente (de 'spread') die ze bovenop de benchmarktarieven moeten betalen, drastisch te verlagen. Dat is best opmerkelijk. Normaal gesproken moeten bedrijven met een lagere kredietrating een flinke premie betalen om leningen te krijgen. Maar door de huidige schaarste aan geschikte investeringsmogelijkheden voor kredietverstrekkers, staan deze junk-bedrijven opeens in een sterkere onderhandelingspositie.
Ze 'grijpen hun kans', zoals Aaron Weinman van Bloomberg onlangs besprak in het programma 'Bloomberg Real Yield'. Het is een fenomeen dat je aandacht verdient, want het zegt veel over de huidige financiële stromingen.
### Waarom is dit belangrijk voor beleggers en professionals?
Voor jou als professional in Nederland is dit meer dan alleen een nieuwtje. Het geeft inzicht in hoe marktkrachten werken en hoe bedrijven daarop kunnen anticiperen. Als deze bedrijven hun financieringskosten kunnen verlagen, heeft dat directe gevolgen:
/ Het verbetert hun winstgevendheid op operationeel niveau.
/ Het kan ruimte creëren voor investeringen of strategische manoeuvres.
/ Het verandert het risicoprofiel van hun schuld, wat relevant is voor obligatiehouders.
Het is een klassiek voorbeeld van vraag en aanbod. Wanneer er een 'drought', een droogte, is in bepaalde soorten schuldinstrumenten – zoals buyout debt – en er veel liquide middelen zijn die een plek zoeken, verschuift de macht naar de kredietnemer, zelfs als die een BBB- of lager rating heeft.
### De grotere context: een veranderend landschap
Dit is geen geïsoleerd incident. We zien een bredere trend waar risicovollere bedrijven voordeel halen uit marktomstandigheden die traditioneel gunstiger waren voor 'investment grade' partijen. Het vraagt om een herziening van hoe we naar kredietrisico kijken. Is de spread die we eisen nog wel in verhouding tot het werkelijke risico in zo'n markt?
Het zet ook vraagtekens bij de strategie van kredietverstrekkers. Zijn ze te gretig om geld uit te lenen, alleen maar omdat de alternatieven schaars zijn? Dat is een vraag die elke portefeuillebeheerder zichzelf zou moeten stellen.
### Wat betekent dit voor de toekomst?
Zo'n situatie is vaak cyclisch. Wanneer de marktomstandigheden veranderen – bijvoorbeeld als de rente verder stijgt of de economie vertraagt – kan dit voordeel snel verdampen. De bedrijven die nu profiteren, doen er dus verstandig aan om deze gunstige voorwaarden te gebruiken om hun balans te versterken voor mindere tijden.
Voor jou als professional is de les om altijd de onderliggende marktkrachten in de gaten te houden. Het zijn niet altijd de sterkste bedrijven die de beste deals krijgen; soms zijn het de slimste die op het juiste moment toeslaan. De cases van Celsius en Skechers laten zien dat opportunisme in de financiële markten nog steeds loont. Het blijft een spel van timing, onderhandeling en een scherp begrip van waar de macht op dat moment ligt. Houd die dynamiek in de gaten, want ze bepaalt mede waar het kapitaal naartoe stroomt en welke bedrijven de komende jaren een voorsprong kunnen nemen.